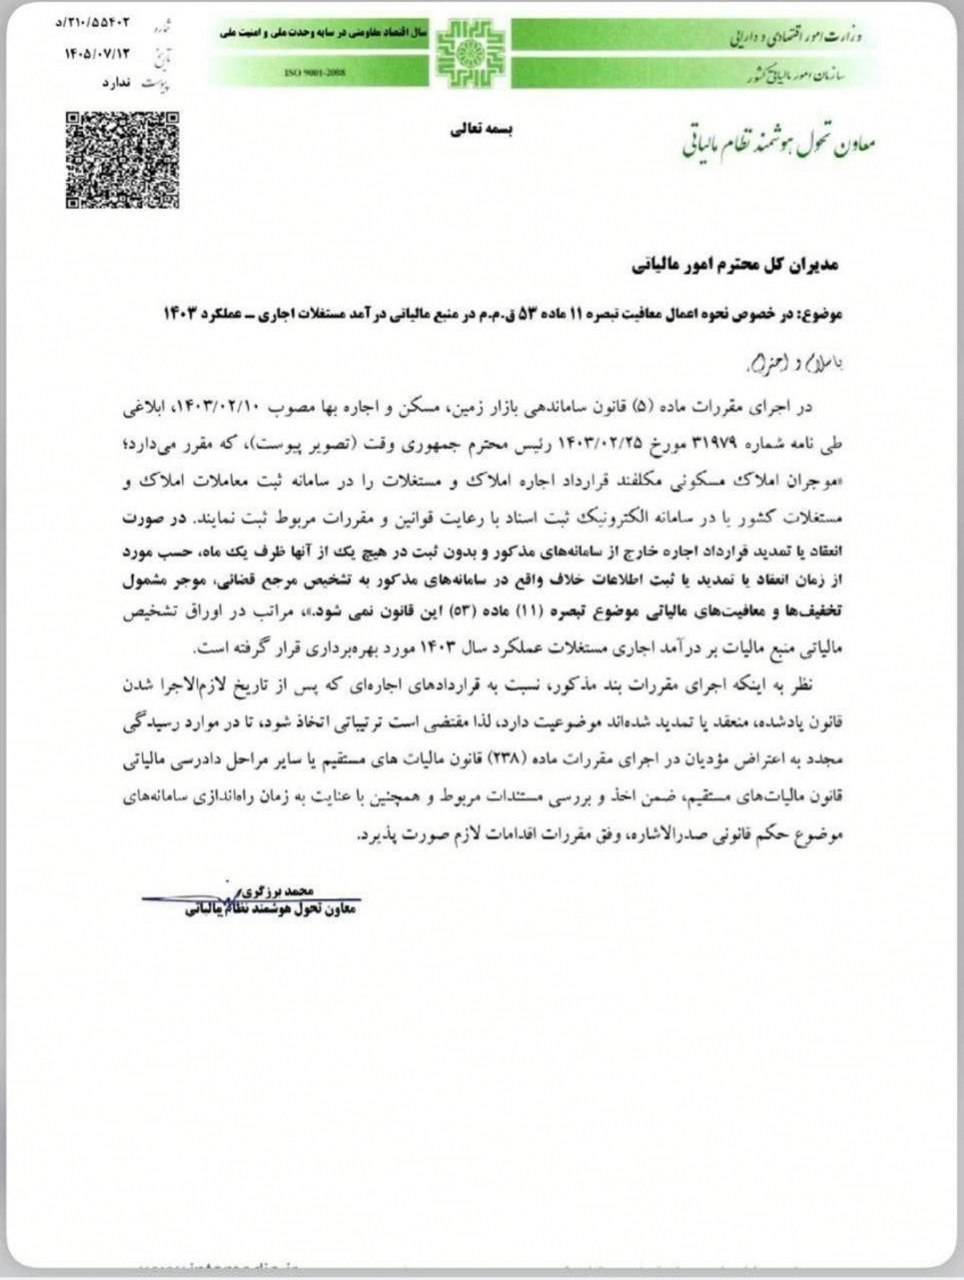
در اظهارنظری درباره بخشنامه سازمان امور مالیاتی با موضوع نحوه اعمال معافیت مالیات اجاره سال ۱۴۰۳، موضوع تبصره ۱۱ ماده ۵۳ قانون مالیاتهای مستقیم، با استناد به حکم الحاقی تبصره ۹ ماده ۱۶۹ قانون مالیاتهای مستقیم، موضوع حکم ماده ۵ قانون ساماندهی بازار زمین، مسکن و اجارهبها، اعلام شده است که سازمان امور مالیاتی صرفاً مجری اوامر و دستورات مقام قضایی ناظر بر عدم اعمال معافیت مذکور است.
بر اساس این اظهارنظر، هرگونه اقدام سازمان، ادارات یا مأموران مالیاتی برای سلب معافیت بدون دستور صریح مقام قضایی، دخالت در امور قضایی تلقی شده و میتواند مشمول جرم و مجازات مقرر در ماده ۵۷۷ قانون مجازات اسلامی (تعزیرات و مجازاتهای بازدارنده) باشد.
همچنین تأکید شده است که چنانچه اقدام به سلب معافیت مالیاتی منجر به ورود خسارت به موجر شود، با توجه به رأی هیأت عمومی دیوان عدالت اداری به شماره ۱۷۵۷ مورخ ۱۳۹۹/۱۱/۱۸، بهویژه بندهای سوم و چهارم دادنامه، و همچنین بند ۲۳ سیاستهای کلی نظام اداری، مأمور مالیاتی ذیربط یا اداره امور مالیاتی، حسب مورد، مسئول جبران خسارات وارده خواهند بود.
در ادامه این اظهارنظر، با اشاره به تبصره یک مقررات مربوط به صلاحیت دیوان عدالت اداری، اصلاحی ۱۰ اردیبهشت ۱۴۰۲، آمده است: «رسیدگی به دعاوی مطالبه خسارت در صلاحیت دادگاه عمومی است لیکن در مواردی که مطالبه خسارت ناشی از تخلف در اجرای وظایف قانونی و اختصاصی یا ترک فعل از انجام وظایف مذکور از سوی واحدهای دولتی یا دستگاههای مذکور در بندهای (۱) و (۲) این ماده و مأمورین واحدها و دستگاههای یادشده باشد، موضوع در دیوان عدالت اداری مطرح و شعبه دیوان ضمن رسیدگی به احراز وقوع تخلف نسبت به اصل مطالبه خسارت و تعیین خسارت وارده اقدام نموده و حکم مقتضی صادر مینماید.»
بر این اساس، در این دیدگاه، صلاحیت نخستین رسیدگی برای احراز وقوع تخلف و سپس تعیین خسارت در موارد مذکور، در صلاحیت دیوان عدالت اداری دانسته شده است.
همچنین با استناد به رأی وحدت رویه شماره ۱۴۰۵۳۱۳۹۰۰۰۰۳۱۸۴۲۴ مورخ ۱۵ اردیبهشت ۱۴۰۵ هیأت عمومی دیوان عدالت اداری، طرح دعوای مستقل با خواسته «احراز وقوع تخلف» بدون طرح خواسته اصلی نیز قابل استماع در دیوان عدالت اداری دانسته شده است.