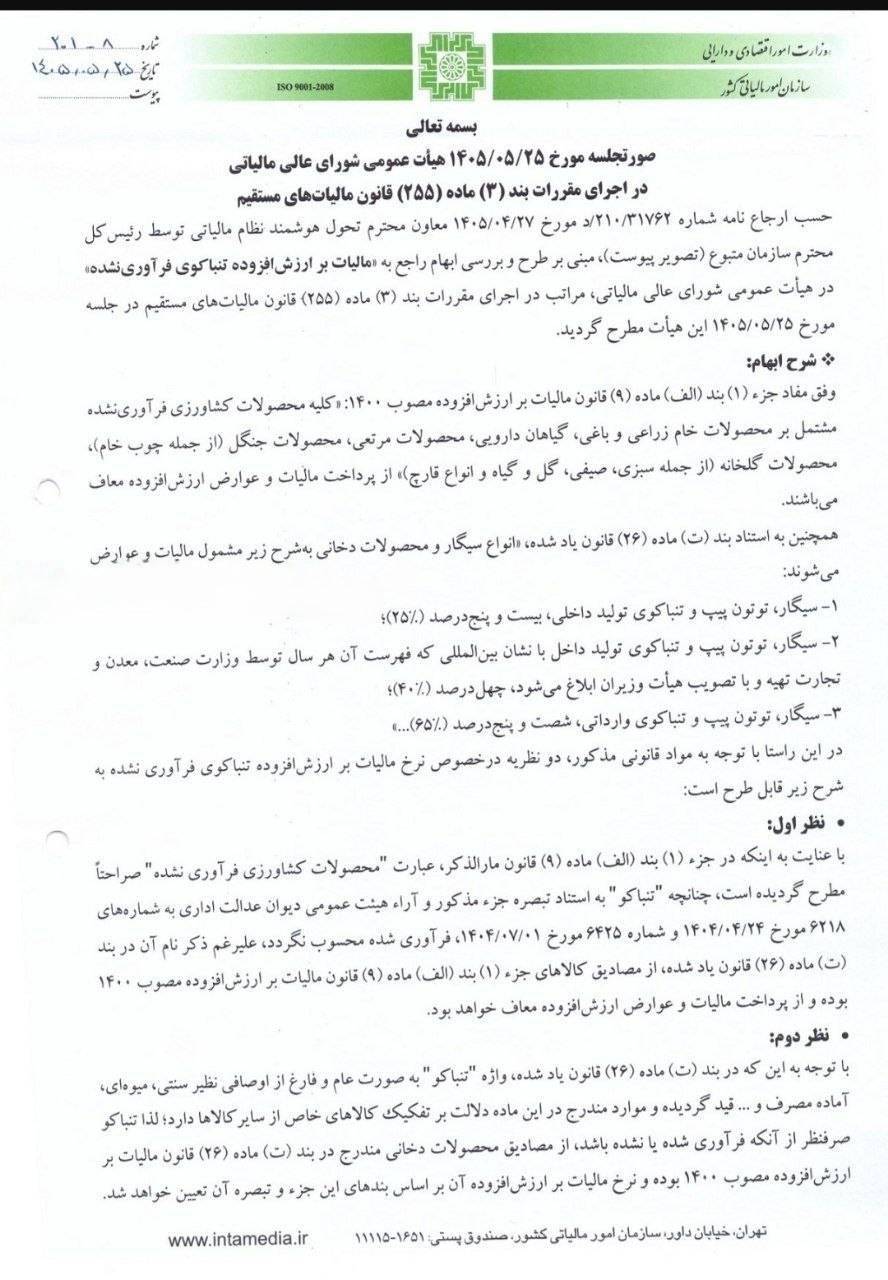
رأی هیأت عمومی شورای عالی مالیاتی به شماره ۲۰۱-۸ مورخ ۱۴۰۵/۰۵/۲۵ به موضوع نحوه اعمال مالیات و عوارض ارزش افزوده بر تنباکوی فرآورینشده پرداخته است.
بر اساس جزء (۱) بند (الف) ماده (۹) قانون مالیات بر ارزش افزوده، محصولات کشاورزی فرآورینشده در زمره کالاهای معاف از مالیات و عوارض ارزش افزوده قرار دارند. از سوی دیگر، در بند (ت) ماده (۲۶) همین قانون، «تنباکو» بهطور خاص مورد حکم قرار گرفته است.
هیأت عمومی شورای عالی مالیاتی با جمع میان این دو حکم، حکم خاص مربوط به تنباکو را بر حکم عام معافیت محصولات کشاورزی فرآورینشده مقدم دانسته است. بر این اساس، تنباکو اعم از فرآوریشده و فرآورینشده، از معافیت مقرر در جزء (۱) بند (الف) ماده (۹) برخوردار نخواهد بود و حسب مورد مشمول احکام و نرخهای مقرر در بند (ت) ماده (۲۶) قانون مالیات بر ارزش افزوده است.
این تصمیم، ابهام موجود درباره وضعیت مالیاتی تنباکوی فرآورینشده را برطرف کرده و مبنای مشخصی برای نحوه اعمال مقررات مالیات بر ارزش افزوده این محصول ارائه میکند.