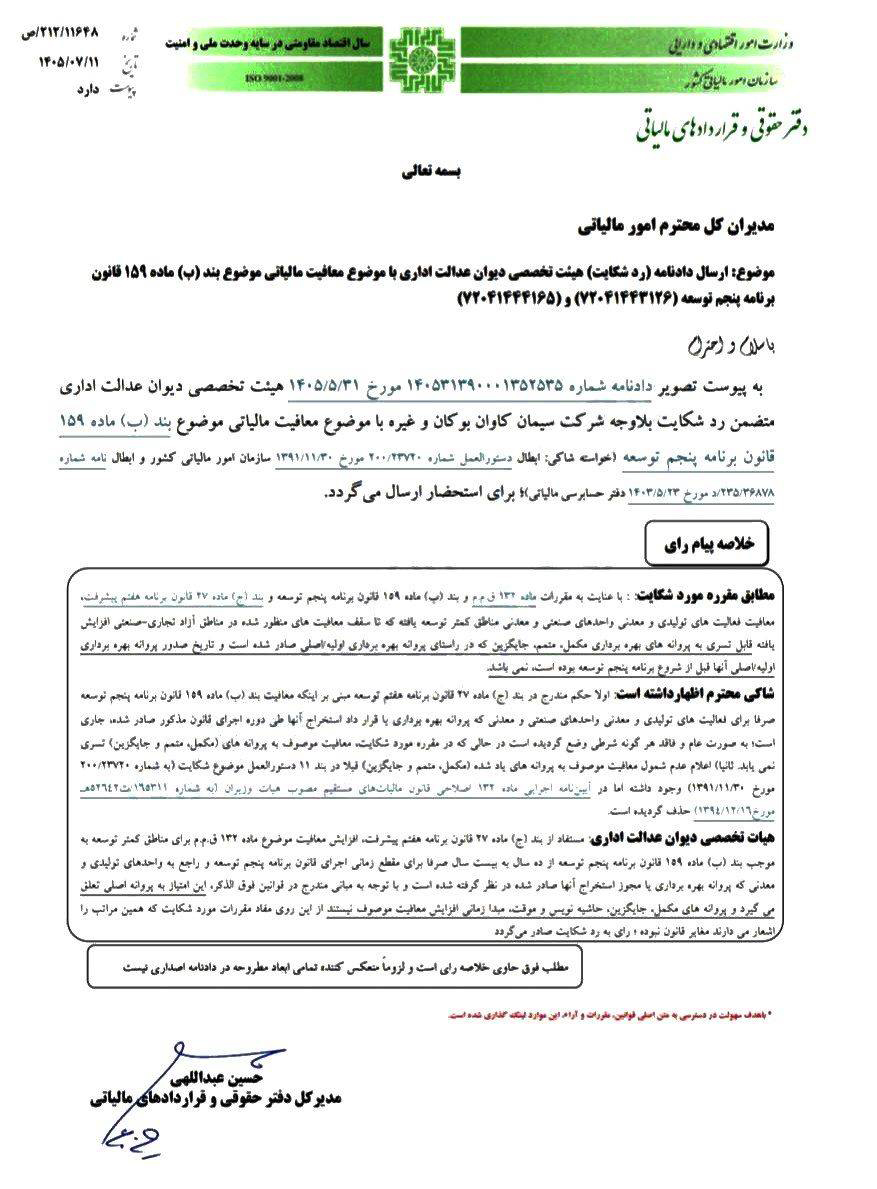
هیئت تخصصی دیوان عدالت اداری در رسیدگی به شکایت مرتبط با معافیت مالیاتی موضوع بند «ب» ماده ۱۵۹ قانون برنامه پنجم توسعه، با صدور رأی به رد شکایت، نحوه تعیین مبدأ برخورداری از افزایش مدت معافیت مالیاتی واحدهای تولیدی و معدنی را تشریح کرد.
بر اساس مفاد رأی صادرشده، با توجه به بند «ج» ماده ۲۷ قانون برنامه هفتم پیشرفت، افزایش مدت معافیت مقرر در ماده ۱۳۲ قانون مالیاتهای مستقیم برای مناطق کمتر توسعهیافته، که به موجب بند «ب» ماده ۱۵۹ قانون برنامه پنجم توسعه از ۱۰ سال به ۲۰ سال افزایش یافته است، صرفاً مربوط به مقطع زمانی اجرای قانون برنامه پنجم توسعه است.
این امتیاز نیز ناظر بر واحدهای تولیدی و معدنی است که در چارچوب مقررات مربوط، پروانه بهرهبرداری یا مجوز استخراج آنها صادر شده باشد.
هیئت تخصصی دیوان عدالت اداری با استناد به مبانی قانونی مربوط، تصریح کرده است که امتیاز افزایش مدت معافیت مالیاتی به پروانه اصلی تعلق میگیرد و پروانههای مکمل، جایگزین، حاشیهنویس و موقت، نمیتوانند مبدأ زمانی برخورداری از افزایش معافیت مالیاتی قرار گیرند.
بر همین اساس، هیئت تخصصی دیوان عدالت اداری مقررات مورد شکایت را مغایر قانون تشخیص نداده و حکم به رد شکایت صادر کرده است.